Você tem dinheiro guardado todo mês e está em dúvida: coloca em um fundo de investimento ou entra em um consórcio? Essa é uma das perguntas mais comuns que chegam até nós aqui na Virtus Invest, em Goiânia. E a resposta honesta é: depende do seu objetivo.
Neste guia, vamos comparar as duas opções de forma clara, sem jargões complicados, para que você tome a melhor decisão para o seu dinheiro e para o seu momento de vida.
Consórcio ou fundo de investimento: qual é melhor para comprar imóvel em Goiânia?
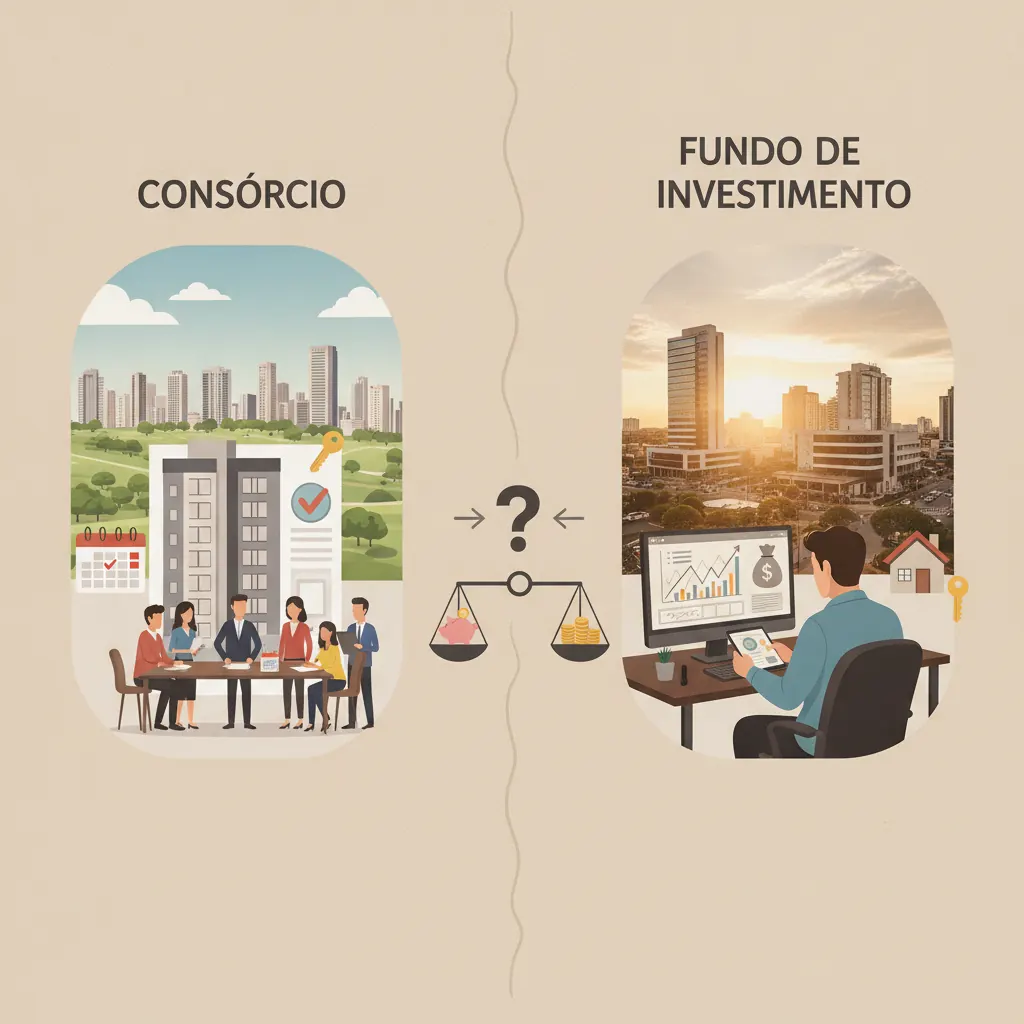
Quando o objetivo é comprar um imóvel em Goiânia, as duas estratégias funcionam de formas bem diferentes. O consórcio é um caminho direto: você entra em um grupo, paga parcelas mensais e, ao ser contemplado, recebe uma carta de crédito para usar na compra do imóvel.
Já o fundo de investimento é uma estratégia de acumulação. Você deposita o dinheiro, ele rende ao longo do tempo e, quando atingir o valor desejado, você resgata e compra. O problema? Você não sabe exatamente quando vai conseguir o valor necessário — e os preços dos imóveis em Goiânia sobem todo ano.
O consórcio oferece uma vantagem que poucos percebem: a carta de crédito acompanha a valorização do bem. Isso significa que, mesmo que os imóveis fiquem mais caros, o seu poder de compra é preservado. Para quem quer comprar casa ou apartamento em Goiânia com planejamento e sem juros de financiamento, o consórcio costuma ser a escolha mais estratégica.
Vale a pena fazer consórcio imobiliário em Goiânia ou é melhor investir em fundos?
Essa pergunta tem uma resposta que depende de dois fatores: urgência e disciplina financeira. Se você precisa de um imóvel em até 2 ou 3 anos e tem disciplina para pagar as parcelas, o consórcio imobiliário é uma excelente opção.
Por outro lado, fundos de investimento exigem que você não precise do dinheiro no curto prazo e que o mercado esteja favorável no momento do resgate. Infelizmente, essas duas condições raramente se alinham de forma perfeita para o comprador de primeira viagem.
Veja as principais diferenças na prática:
- Consórcio imobiliário: sem juros, só taxa de administração, carta de crédito corrigida, possibilidade de usar FGTS e contemplação por lance ou sorteio.
- Fundo de investimento: rendimento variável, sujeito à tributação (IR e IOF), resgate a qualquer momento, mas sem garantia de valor final suficiente para compra do imóvel.
Em Goiânia, o mercado imobiliário cresceu muito nos últimos anos, com bairros como Jardim Goiás, Setor Bueno e Parque Amazônia registrando alta valorização. Quem entrou em um consórcio há 3 anos e foi contemplado conseguiu comprar imóveis que hoje valem muito mais. Isso mostra o poder do planejamento com consórcio.
Quer entender qual opção faz mais sentido para o seu caso? Fale agora com Fernando Cáceres pelo WhatsApp +55 62 98516-5403 e receba uma análise gratuita e personalizada.
Como funciona o consórcio comparado com fundos de investimento para quem quer comprar casa?
Entender o mecanismo de cada produto é essencial antes de escolher. O consórcio funciona como uma poupança coletiva: um grupo de pessoas se une, paga parcelas mensais e, a cada mês, um ou mais participantes são contemplados com a carta de crédito — seja por sorteio ou por lance.
O fundo de investimento, por sua vez, é gerido por um gestor profissional que aplica o seu dinheiro em diferentes ativos (renda fixa, ações, multimercado) buscando rentabilidade. Você não tem controle sobre quando o valor vai estar disponível nem sobre quanto vai render.
Para quem quer comprar a casa própria, o consórcio oferece:
- Previsibilidade nas parcelas mensais
- Carta de crédito no valor do bem desejado
- Possibilidade de dar um lance com o FGTS ou recursos próprios
- Sem cobrança de juros (apenas taxa de administração)
- Flexibilidade para usar a carta em qualquer imóvel aprovado
Já o fundo de investimento pode ser interessante como complemento — por exemplo, aplicar parte do dinheiro em um fundo enquanto participa de um consórcio para dar o lance de contemplação mais cedo.
Quanto rende um fundo de investimento comparado ao consórcio de imóveis?
Essa é a comparação que mais gera dúvidas. Afinal, se um fundo rende 10% ao ano e o consórcio cobra taxa de administração, não seria melhor investir?
A resposta está no objetivo final. O fundo rende sobre o valor que você depositou. O consórcio te dá acesso a um bem que vale muito mais do que você já pagou — desde a primeira contemplação.
Veja um exemplo prático:
- Consórcio de R$ 300.000 com prazo de 180 meses: parcela aproximada de R$ 1.950/mês (taxa de administração de 17%). Se contemplado no 12º mês, você já tem acesso ao imóvel completo tendo pago apenas R$ 23.400.
- Fundo de investimento rendendo 10% ao ano: com R$ 1.950/mês, você levaria cerca de 9 a 10 anos para acumular R$ 300.000.
A diferença é clara: o consórcio antecipa o seu poder de compra. O fundo remunera o seu dinheiro, mas exige tempo. Para a compra de imóvel ou veículo, o consórcio quase sempre é mais eficiente como instrumento de aquisição.
Onde fazer consórcio imobiliário em Goiânia com as melhores taxas?
Goiânia tem diversas opções de consórcio no mercado, mas nem todas oferecem a mesma qualidade de atendimento e condições. Antes de assinar qualquer contrato, é fundamental comparar taxas de administração, prazo, valor das parcelas e reputação da administradora.
Na Virtus Invest, trabalhamos com as principais administradoras regulamentadas pelo Banco Central do Brasil, garantindo segurança e transparência em cada etapa. Nossos consultores avaliam o seu perfil e indicam o grupo de consórcio que mais se encaixa no seu planejamento financeiro.
Ao escolher onde fazer seu consórcio em Goiânia, verifique:
- Se a administradora é autorizada pelo Banco Central
- A taxa de administração total (não apenas a mensal)
- O histórico de contemplações do grupo
- A possibilidade de dar lances e usar o FGTS
- O suporte do consultor durante todo o contrato
Na Virtus Invest, você tem acompanhamento completo do início ao fim. Entre em contato com Fernando Cáceres pelo WhatsApp +55 62 98516-5403 e simule agora o seu consórcio sem compromisso.
Quando vale mais a pena escolher consórcio de veículos em vez de investir o dinheiro?
O consórcio de veículos segue a mesma lógica do imobiliário: é ideal quando você quer comprar um bem específico e não quer pagar os juros abusivos de um financiamento tradicional ou CDC.
Vale mais a pena optar pelo consórcio de veículos quando:
- Você quer trocar de carro em até 2 anos e tem disciplina para pagar as parcelas
- O valor do veículo desejado está acima da sua capacidade de poupança mensal
- Você quer evitar juros de financiamento (que podem chegar a 2% ao mês no Brasil)
- Tem interesse em usar a carta de crédito para comprar um veículo novo ou seminovo
Investir o dinheiro em um fundo para depois comprar o carro pode funcionar para quem não tem pressa, mas o risco é que o carro desejado valorize ou deixe de existir no mercado naquele modelo. O consórcio trava o seu planejamento e te coloca em um caminho seguro e previsível.
Além disso, em comparação com o financiamento, o consórcio de veículos é quase sempre mais barato. A taxa de administração total costuma ser de 15% a 20% sobre o valor do bem, enquanto os juros de um financiamento de 48 meses podem superar 60% no total pago.
Consórcio tem rendimento melhor que fundo de investimento para planejamento financeiro?
Essa é uma comparação que precisa ser feita com cuidado, porque consórcio e fundo têm propósitos diferentes. O consórcio não é um investimento no sentido tradicional — ele é um instrumento de aquisição planejada. Já o fundo é um instrumento de crescimento de patrimônio.
Para um planejamento financeiro completo, o ideal é combinar os dois:
- Use o consórcio para conquistar bens de alto valor (imóvel, veículo) sem pagar juros de financiamento.
- Use o fundo de investimento para construir reserva de emergência, aposentadoria ou objetivos de longo prazo sem bem específico.
Na Virtus Invest, oferecemos planejamento financeiro integrado: ajudamos você a entender quanto destinar ao consórcio e quanto aplicar em investimentos de acordo com sua renda, seus objetivos e seu perfil de risco.
Não existe uma resposta única para todos — existe a resposta certa para você. E é isso que fazemos: encontrar o melhor caminho para a sua realidade financeira em Goiânia.
Conclusão
Se você chegou até aqui, já entendeu que consórcio e fundo de investimento não são rivais — são ferramentas com finalidades diferentes. O consórcio é imbatível quando o objetivo é adquirir um bem como imóvel ou veículo, especialmente sem pagar juros de financiamento. O fundo é ideal para fazer o dinheiro crescer ao longo do tempo para objetivos sem um bem específico.
Em Goiânia, o mercado imobiliário segue aquecido e o planejamento financeiro nunca foi tão importante. Quem começa agora sai na frente.
A Virtus Invest está pronta para ajudar você a escolher o melhor caminho — seja um consórcio imobiliário, um consórcio de veículos, um planejamento financeiro personalizado ou uma combinação das três estratégias.
👉 Fale agora com Fernando Cáceres pelo WhatsApp +55 62 98516-5403 e dê o primeiro passo rumo à conquista do seu objetivo financeiro em Goiânia. Atendimento gratuito, sem compromisso e 100% personalizado para você.
Perguntas Frequentes
Consórcio é melhor que fundo de investimento para comprar imóvel?
Para a compra de imóvel, o consórcio geralmente é mais vantajoso porque oferece acesso imediato à carta de crédito no valor do bem assim que contemplado, sem pagar juros. O fundo de investimento exige anos de acumulação antes de ter o valor necessário, e os preços dos imóveis podem subir nesse período.
Qual é a taxa de administração do consórcio imobiliário?
As taxas variam conforme a administradora e o prazo do grupo, mas costumam girar entre 15% e 22% sobre o valor total do crédito, diluídas ao longo do contrato. Isso ainda é muito inferior aos juros cobrados em financiamentos imobiliários tradicionais, que podem superar 50% do valor total pago.
Posso usar o FGTS no consórcio imobiliário em Goiânia?
Sim! O FGTS pode ser utilizado para dar um lance em um consórcio imobiliário, aumentando suas chances de ser contemplado mais cedo. Também pode ser usado para quitar parcelas do consórcio ou complementar a carta de crédito na compra do imóvel, desde que atenda às regras da Caixa Econômica Federal.
Consórcio de veículos vale a pena em vez de financiamento?
Na maioria dos casos, sim. O consórcio de veículos cobra apenas taxa de administração (sem juros), enquanto o financiamento tradicional pode cobrar de 1,5% a 2,5% de juros ao mês. Para quem não tem pressa imediata, o consórcio representa uma economia significativa no valor total pago pelo veículo.
Quer Saber Mais Sobre Consórcios?
Fale com nossos especialistas e faça uma simulação gratuita.
Simular Consórcio